数字货币期权量化交易怎么做?老手分享的实操策略与风控思路
期权量化交易在币圈已经不是概念,Black-Scholes模型叠加链上波动率数据,确实能跑出超额收益。但大多数人卡在落地执行这一环。
我用隐式波动率曲面重建,把Binance和Deribit的期权链拉齐后,发现同一标的跨所隐含波动率差经常拉到15个点以上。这个价差本身就是一个套利空间,关键在于成交速度和手续费核算要精确到分。
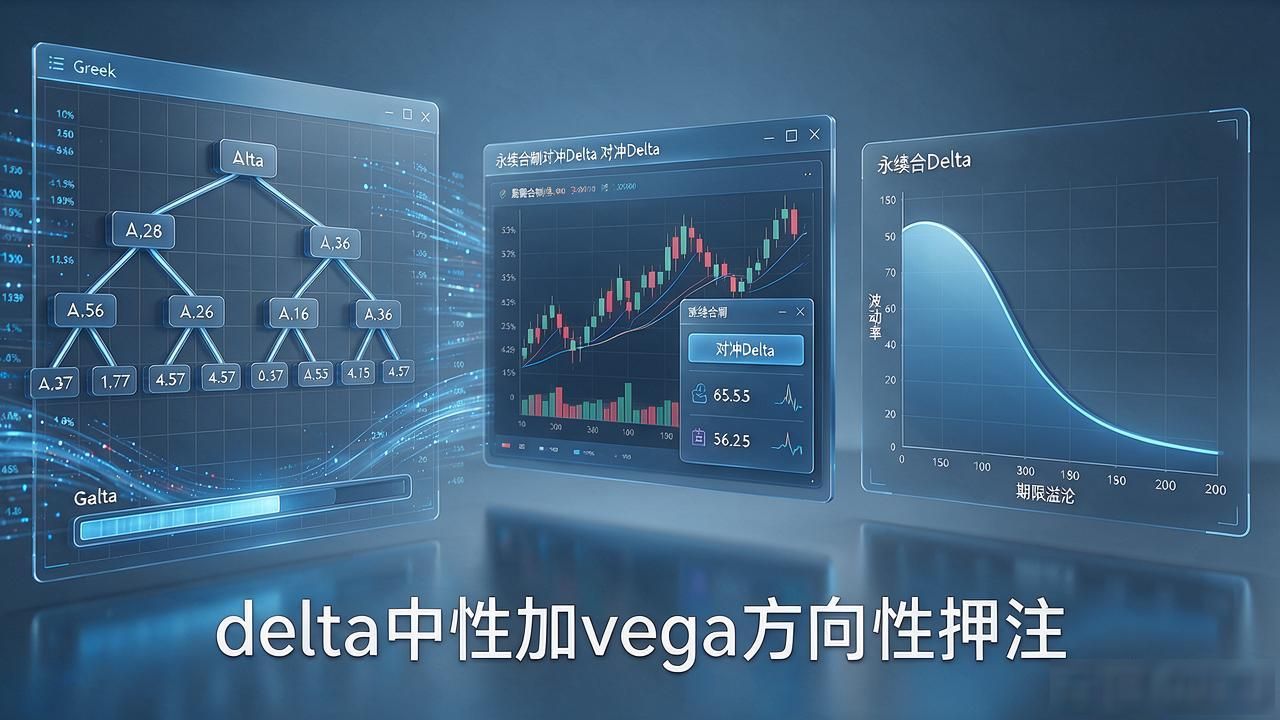
策略上我主推delta中性加vega方向性押注。用二叉树算出每笔期权greeks,通过永续合约对冲delta,剩余vega根据自建的波动率期限结构做判断。每月做一次rebalance,别天天调仓,交易成本会吃掉利润。
风控是活下来的命脉。我设了三层硬止损:单标的vega敞口不超账户20%,组合最大回撤到8%强制降杠杆,日亏到3%直接断线。链上合约还有个特殊风险——oracle被插针,delta对冲阈值要比传统市场宽一档。
工具链上,数据用CCXT拉实时行情,回测自写Python引擎模拟滑点,执行层接交易所API做TWAP拆单。一个忠告:别迷信开源框架的一键策略,币圈期权流动性薄期权量化数字货币交易,模型假设和真实成交偏差大数字货币期权量化交易怎么做?老手分享的实操策略与风控思路,前两周必须手动盯盘。