数字货币的会计入账和税务申报,企业实操中这几个环节最容易出错
做了十几年税务和会计实务,近两年数字货币相关案例明显增多。不少企业资产负债表上出现了加密货币和稳定币,但能把账务做合规、把税讲清楚的极少。核心卡点在于国内缺乏统一的数字货币会计准则,税务端对数字资产的定性也模糊,直接牵动所得税和增值税的处理路径。
入账环节最纠结的是计量方式。现金购入比特币,按购买日公允价值入账没有争议;但挖矿获得、空投获得的数字资产,公允价值怎么定,各家公司做法不一。后续计量更麻烦,币价一天波动三成是常态,按成本法还是公允价值法,准则没有明确规定。多数企业只能自行判断并在附注中做披露,给审计和税务核查埋下隐患。
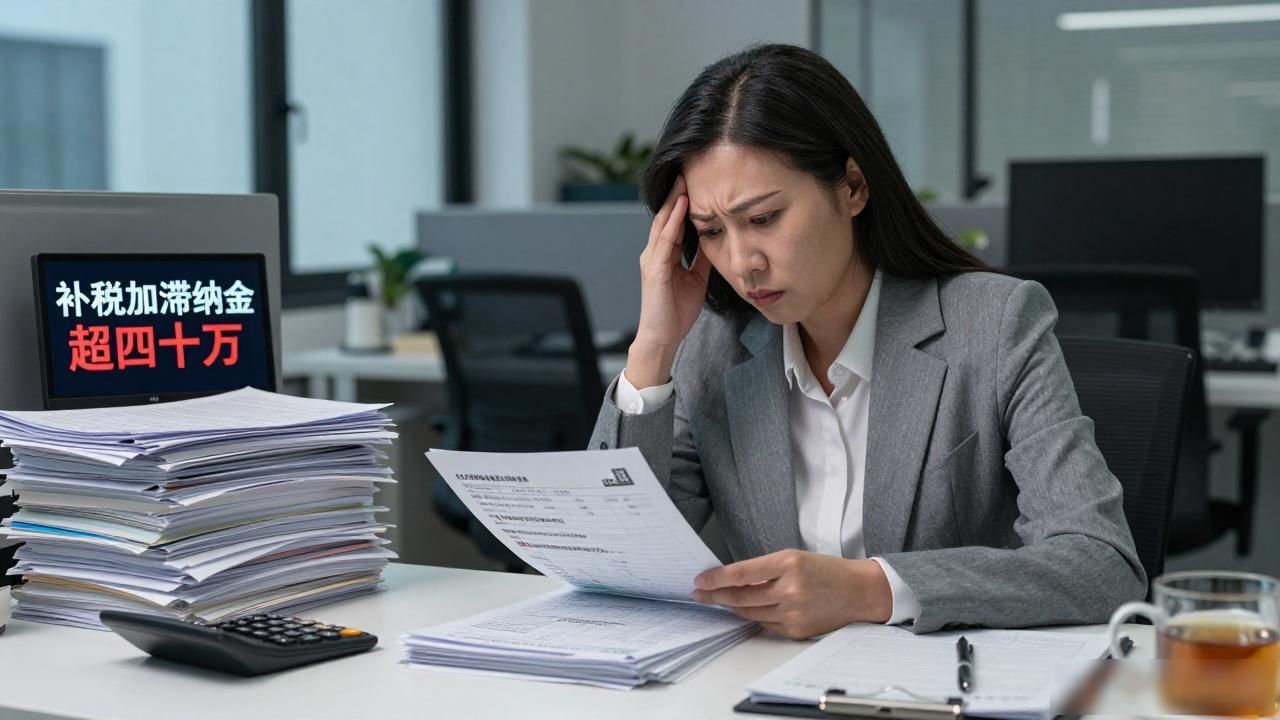
税务端问题更复杂。企业所得税层面,数字货币持有收益缺乏明确条款,各地税务机关口径不统一。增值税方面,用数字货币支付对价获取服务是否属于"视同销售"仍有争议。个税层面,员工以数字货币形式获得的激励,在发放时还是行权时确认纳税义务,鲜有定论。审核某科技公司时,他们把以太坊奖励计入营业外收入数字货币会计税收,税务局认定应按工资薪金代扣个税数字货币的会计入账和税务申报,企业实操中这几个环节最容易出错,补税加滞纳金超过四十万。
最容易被忽视的是凭证和发票问题。数字货币交易多在链上完成,没有传统发票,拿交易所成交记录做账,稽查时可能被认定"凭证不合规"。跨境数字资产流转还涉及汇率折算和外汇登记,处理不当会同时触发税务和外汇两方面的处罚。涉及数字资产业务前,建议企业提前与主管税务机关做专项沟通,把处理口径落到纸面上,别等出了事再补。