数字货币应用链:从央行发币到商户入账,钱到底怎么跑通的
数字货币应用链不是某一个技术模块,它是一条从央行发行、商业银行清算、到终端商户结算的完整链路。我做了八年数字支付,见过太多企业把"上链"当成口号,真正跑通这条链的人少之又少。
央行到商业银行这一跳数字货币应用链数字货币应用链:从央行发币到商户入账,钱到底怎么跑通的,核心是双层运营架构。央行不把数字人民币直接发给老百姓,而是通过商业银行分发。每笔兑换都要经过央行大额系统核验,银行再走自己的核心账务完成记账。这一环决定了流通速度,也框定了合规边界。
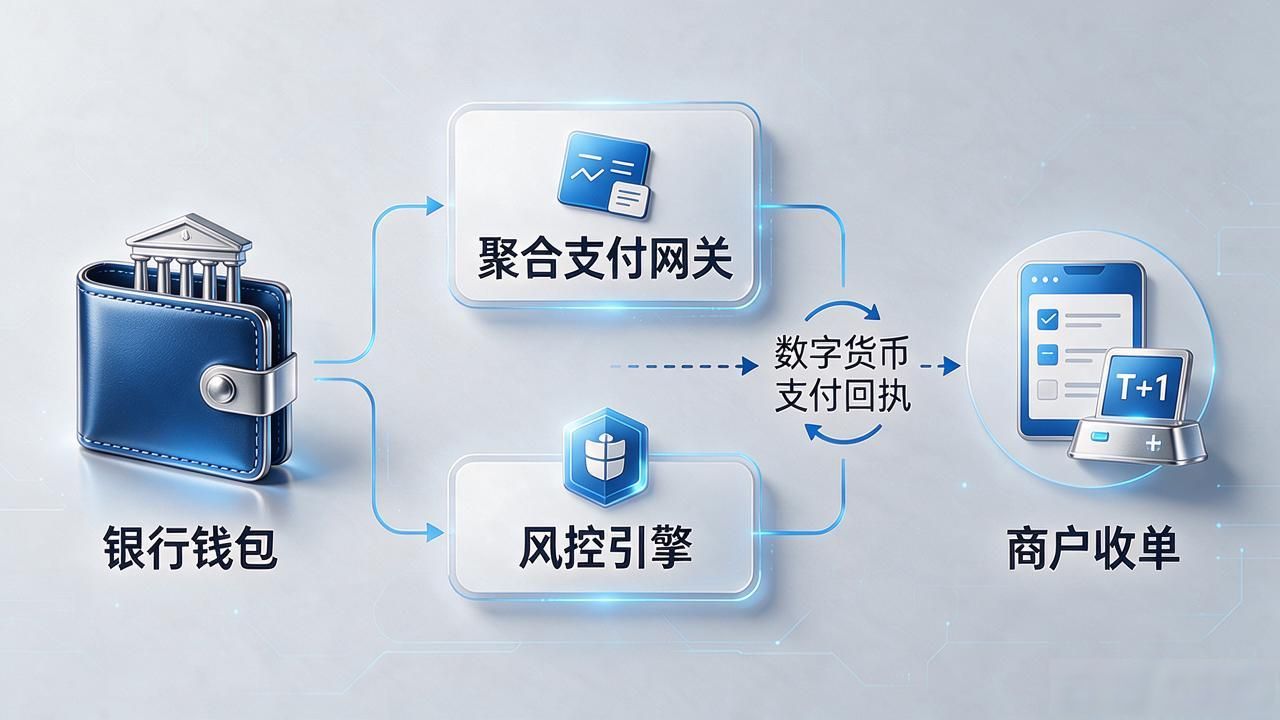
从银行钱包到商户收单,中间隔着聚合支付网关、风控引擎、清分对账三层。我参与过一个连锁茶饮品牌的全量切换项目,光是对账规则就改了十一版,因为数字货币的支付回执和银行卡T+1清算逻辑完全不同。
商户侧的体验设计是真正拉开差距的地方。同一笔12块钱的消费,走卡要输密码、刷脸、扣款三步,走数字货币应用链可以做到零交互——手机碰一下,钱到了,后台实时入账,不存在手续费差价。
跨境场景目前最卡脖子。应用链上每笔交易都有链上存证,但跨境要对接SWIFT报文格式,两套体系硬碰硬。去年试点的中巴贸易结算项目,光是报文映射规则就耗了四个月。