央行数字货币绿卡申领难?这份指南帮你理清路径
面对央行推出的数字人民币绿卡,很多人还在纠结它和银行卡到底有什么区别。这种新形态支付工具并非简单的电子钱包升级,而是国家金融基础设施重构的产物。它承载着反洗钱、交易追踪以及更高安全等级的功能,理解其底层逻辑比单纯操作更重要。
目前,绿卡的开通门槛主要集中在身份验证与合规审查上。不同于普通数字钱包“即开即用”,绿卡往往要求提供更详尽的资金来源证明或特定场景的应用授权。金融机构为了控制风险,对高风险行业从业者的申请审核尤为严格,部分用户会遇到资料反复补交的情况,耐心等待是关键。
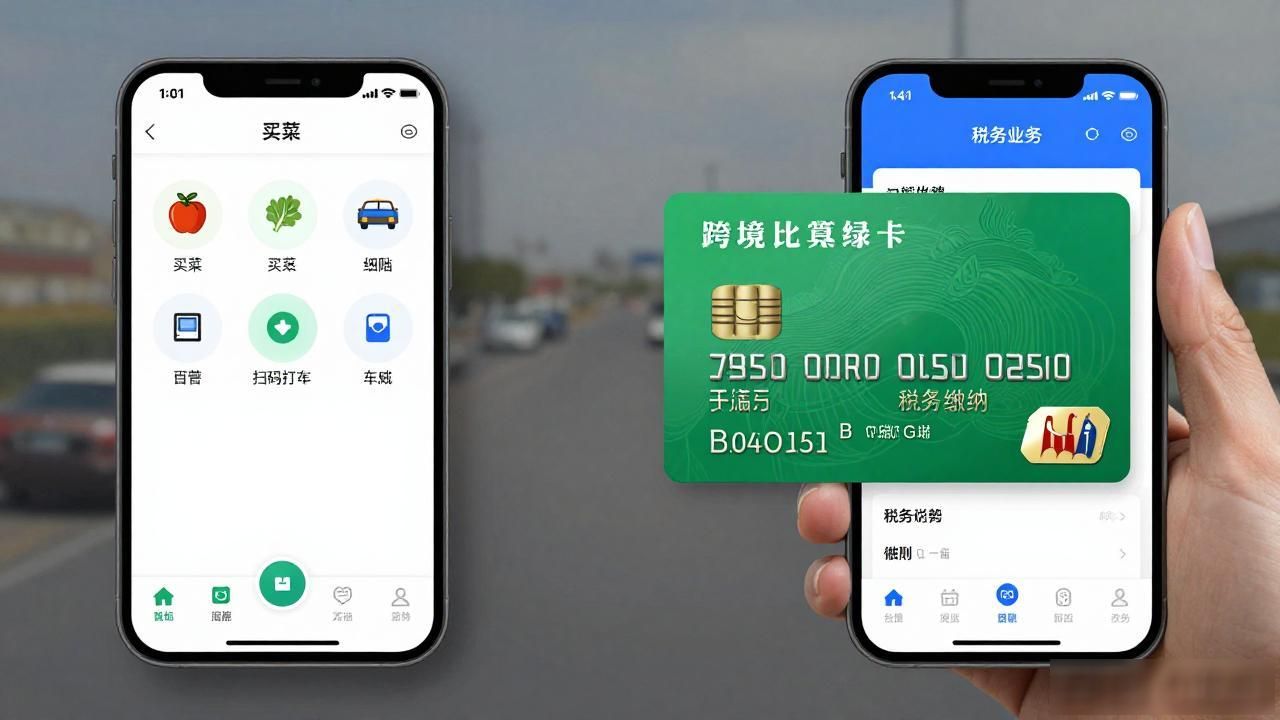
在功能体验上,绿卡与日常支付存在明显割裂感。它更侧重于大额转账、跨境结算及税务缴纳等B端或G端场景,C端小额消费便捷性一般。如果你的主要需求是买菜、扫码打车,普通数字钱包足矣;涉及商业流水管理,绿卡的价值才真正凸显。
安全方面,硬件载体与生物识别的结合是最大亮点。即便手机丢失,未激活状态的绿卡无法被远程盗用资金。但要注意央行数字货币绿卡申领难?这份指南帮你理清路径,离线支付功能虽然应急好用,额度限制极低,不能作为主要依赖。日常高频交易仍建议保持在线状态,以确保交易记录的实时同步与存证。
对于普通个人用户,建议先咨询开户行的具体政策,不要盲目跟风囤积。目前各分支机构执行标准不一,预留联系方式必须保持畅通,避免审核失联导致流程卡壳。理性看待其金融属性,它不是炒作的数字货币,而是更安全的电子现金升级央行数字货币绿卡,按需持有即可。